米宇宙企業ロケットラボは9日、2026年7〜9月期決算を発表し、売上高が前年同期比73%増の2億6780万ドルと過去最高を記録しました。受注残高も約36億ドルと、3カ月で52%増えています。
最終赤字は拡大
純損失は7970万ドル(1株当たり0.12ドル)と、前年同期の1830万ドルから膨らみました。取引関連費用2130万ドルや債務消滅損2730万ドルといった一時的な費用が響いた形です。一時費用などを除いた独自基準の売上総利益率は38.4%でした。一方、本業で現金を生み出せたかを示す営業キャッシュフローは720万ドルの黒字となりました。
中型ロケット「ニュートロン」は2027年以降
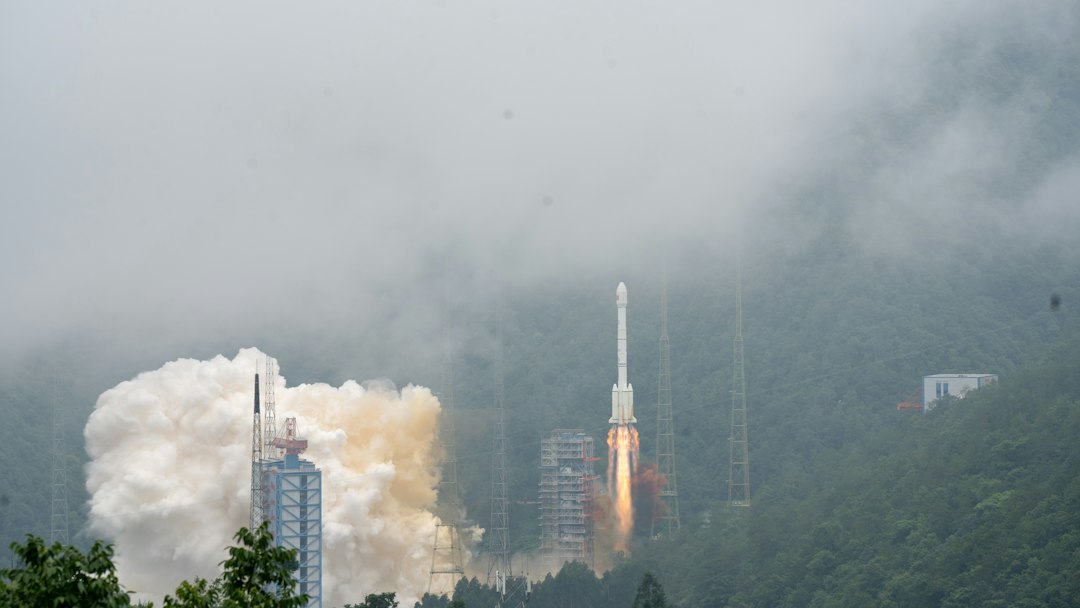
7〜9月期には小型ロケット「エレクトロン」、極超音速試験向けの「HASTE」、開発中の中型ロケット「ニュートロン」で合計10億ドル近い打ち上げ契約を獲得しました。このうちニュートロンは、多数の衛星を連携させる「衛星コンステレーション」の事業者から5億1500万ドル超を受注しています。ただし、初打ち上げは「早くても2027年」としています。
10〜12月期も最高売上を見込む
10〜12月期の売上高見通しは2億7000万〜2億9000万ドルで、再び過去最高を更新する計画です。ピーター・ベックCEO(最高経営責任者)は7〜9月期を「決定的な四半期だった」と振り返りました。
日本への影響
ロケットラボは日本の宇宙スタートアップ、iQPS(アイキューピーエス)と複数回の打ち上げ契約を結び、小型レーダー衛星をエレクトロンで宇宙へ送り出しており、日本の宇宙産業にとっても重要な取引先です。打ち上げ需要の拡大は、衛星の数を増やしてサービスを充実させたい日本の衛星ベンチャーにとって、打ち上げ枠の確保や価格交渉に影響を与えます。また、同社株は新NISAなどを通じて日本の個人投資家にも人気の米国銘柄ですが、赤字が続く成長企業であり、ニュートロンの開発遅れが株価の変動要因となる点には注意が求められます。
まとめ:宇宙ビジネスの成長は日本企業にも追い風になり得るだけに、ロケットラボの次の一手に注目したいところです。
出典:
Rocket Lab press release (Investing News Network) / Nasdaq (Rocket Lab / iQPS)
Photo: Chen Xue / Unsplash